
内容提要:可转换公司债券具有股债双重属性,其利息费用的企业所得税处理在实务中存在较多争议,税会差异的性质及调整原理亦存在理解分歧。本文以案例为基础,结合企业会计准则与现行税收政策,系统梳理可转换公司债券发行、后续计量和转股各阶段的会计与税务处理,深入剖析利息费用税会差异的形成原因、差异性质及涉税影响,并从发行方、投资方双视角提出针对性的涉税处理与风险防控建议。
关键词:可转换公司债券利息费用;税会差异;企业所得税
2025年以来,税务机关显著加大对可转换公司债券(以下简称可转债)涉税事项的稽查力度,叠加监管政策的持续引导,多家企业集中开展可转债涉税事项专项自查,2025年因可转债税会差异处理不当引发的补税、滞纳金案例显著增加。作为兼具股债双重属性的融资工具,可转债因其会计核算复杂,税会处理规则差异明显,纳税调整金额较大,实务中极易导致财税人员在涉税处理上出现理解分歧与操作困惑。本文通过案例剖析可转债利息费用的财税处理方法、税会差异形成原理及后续影响,并提出相应的涉税处理建议,以期为企业规范相关业务财税处理、防范涉税风险提供参考。
一、利息费用的财税处理
(一)会计处理相关规定
《企业会计准则第37号——金融工具列报》第十四条规定:“企业发行的一项非衍生工具同时包含金融负债成分和权益工具成分的,应于初始计量时先确定金融负债成分的公允价值(包括其中可能包含的非权益性嵌入衍生工具的公允价值),再从复合金融工具公允价值中扣除负债成分的公允价值,作为权益工具成分的价值。”据此,发行方须在初始计量时将可转债拆分为负债成分和权益工具成分分别核算。后续计量时,依据《企业会计准则第22号——金融工具确认和计量》相关规定,发行方应将拆分后的金融负债成分按摊余成本计量,并采用实际利率法确认各期利息费用;权益工具成分在初始确认后不再重新计量。转股、赎回或到期终止确认时,发行方终止确认负债成分,按实际转股情况确认股本,差额计入资本公积——股本溢价,并将权益工具成分转入资本公积——股本溢价。
同时,依据《企业会计准则第18号——所得税》及2025年7月证监会发布的《监管规则适用指引——会计类第5号》5-8的相关规定:“公司在发行并初始确认可转换债券时,若该可转换债券作为复合金融工具、其金融负债成分的计税基础等于债券票面金额并产生应纳税暂时性差异的,该差异实际来自权益工具成分,不满足递延所得税负债豁免确认条件,应确认递延所得税负债并将其影响计入所有者权益。后续计量时,随着可转债金融负债成分相关折价的摊销,暂时性差异逐步转回,相关递延所得税负债的变动金额计入当期损益。”即发行方初始计量时须基于负债成分计税基础与账面价值的差异确认递延所得税负债,后续按利息调整摊销进度将递延所得税的变动计入所得税费用(递延所得税费用)。
(二)税法相关规定
《企业所得税法》第八条规定:“企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。”《关于企业所得税若干政策征管口径问题的公告》(国家税务总局公告2021年第17号)第二条明确,“发行方企业发生的可转换债券的利息,按照规定在税前扣除。”公司账面按实际利率法确认的财务费用中,利息调整摊销部分并非税法认可的实际利息支出,因此,企业所得税税前允许扣除的利息费用,仅限于按照可转债票面金额和票面利率计算并实际支付的利息。
二、税会差异原理探析
举例:上市公司甲公司于2021年1月1日公开发行3年期可转债2,000万份,每份面值100元,发行总收入200,000万元(不考虑发行费用)。该债券票面年利率为0.6%,每年年末付息,到期一次还本。每份债券可在债券发行1年后(即2022年1月1日之后)的任何时间转换为5股普通股(每股面值1元,转股价格为20元/股)。甲公司发行债券时,不附转换权的同类公司债券市场利率为4%。2023年1月1日,可转债持有方均于当日将持有的可转债全部转为甲公司普通股。假设甲公司2021年和2022年均实现营业收入8,000万元,无财务费用以外的其他成本费用,甲公司适用的企业所得税税率为25%。
(一)初始计量阶段
2021年1月1日,甲公司对该可转债进行初始计量,根据《企业会计准则第37号》规定,计算得出:
可转债负债成分的公允价值=100×2000×(P/F,4%,3)+100×2000×0.6%×(P/A,4%,3)=181,130.12万元
权益工具成分的公允价值=100×2000-181,130.12=18,869.88万元。
对应会计分录如下(单位:万元,下同):
借:银行存款 200,000.00
应付债券——利息调整 18,869.88 (200,000.00-181,130.12)
贷:应付债券——面值 200,000.00
其他权益工具 18,869.88
同时,基于负债成分计税基础与账面价值的差异确认递延所得税负债:
借:其他权益工具 4,717.47 (18,869.88×25%)
贷:递延所得税负债 4,717.47
从税法角度,该可转债的计税基础仍为200,000万元,并未因账面负债成分和权益工具成分的拆分而改变。
(二)后续计量阶段
2021年12月31日,甲公司按实际利率法确认当期财务费用并摊销应付债券——利息调整,同时按票面利率计算并支付利息。根据利息调整的摊销金额,将递延所得税负债的变动计入所得税费用——递延所得税费用。相关会计分录如下:
借:财务费用 7,245.20((200,000.00-18,869.88)×4%)
贷:应付利息 1,200.00 (200,000×0.6%)
应付债券——利息调整 6,045.20
借:应付利息 1,200.00
贷:银行存款 1,200.00
借:递延所得税负债 1,511.30(6,045.20*25%)
贷:所得税费用——递延所得税费用 1,511.30
根据税法的相关规定,2021年甲公司账面按实际利率法确认的7,245.20万元财务费用中,6,045.20万元利息调整摊销额并非向债券持有人实际支付的利息支出,应作纳税调增处理,可在企业所得税税前扣除的利息支出仅限于按票面利率计算并支付的利息费用1,200万元。
2021年甲公司实现营业收入8,000万元,无其他成本费用,利润总额为754.80万元(8,000-7,245.20),应纳税所得额为6,800万元(754.80+6,045.20),当期所得税费用为1,700万元(6,800×25%),净利润566.10万元(754.80-1,700+1,511.30)。从会计处理结果可见,纳税调增的6,045.20万元利息调整摊销额所对应的当期所得税与递延所得税转回金额在净利润层面相互抵销。
2022年12月31日,会计处理原则同上,具体分录如下:
借:财务费用 7,487.01((200,000.00-18,869.88+6,045.20)×4%)
贷:应付利息 1,200.00 (200,000×0.6%)
应付债券——利息调整 6,287.01
借:应付利息 1,200.00
贷:银行存款 1,200.00
借:递延所得税负债 1,571.75(6,287.01*25%)
贷:所得税费用——递延所得税费用 1,571.75
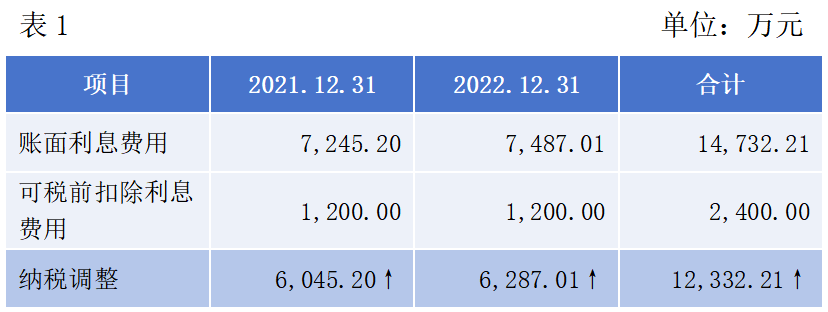
与2021年相同,2022年甲公司须对6,287.01万元利息调整摊销额作纳税调增。2022年甲公司实现营业收入8,000万元,无其他成本费用,利润总额为512.99万元(8,000-7,487.01),应纳税所得额为6,800万元(512.99+6,287.01),当期所得税费用1,700万元(6,800×25%),净利润384.74万元(512.99-1,700+1,571.75)。各年纳税调整情况如表1所示:
(三)转股阶段
2023年1月1日,可转债持有方均于当日将持有的可转债全部转为甲公司普通股。甲公司账面上终止确认应付债券及递延所得税负债,并将原计入其他权益工具的金额结转,同时确认股本及资本公积——股本溢价,相关会计处理如下:
借:应付债券——面值 200,000.00
贷:应付债券——利息调整 6,537.67(18,869.88-6,045.20-6,287.01)
股本 10,000.00(2,000.00×5)
资本公积——股本溢价 183,462.33
借:其他权益工具 14,152.41(18,869.88-4,717.47)
递延所得税负债 1,634.42(4,717.47-1,511.30-1,571.75)
贷:资本公积——股本溢价 15,786.83
(四)税会差异原理探析
企业财税人员普遍存在一个核心困惑:会计上按实际利率法计算的利息调整摊销额最终去向是哪里?后续计量阶段因利息调整摊销所作的纳税调增,在可转债事项终结时能否作纳税调减?进一步而言,该笔纳税调整究竟属于暂时性差异还是永久性差异?若判定为永久性差异,会计处理中为何需要对其计提递延所得税?若判定为暂时性差异,该部分已作纳税调增的金额,应于何时完成纳税调减?基于此,笔者拟从可转债会计处理的最终结果切入,梳理利息调整摊销额的最终去向,结合税务处理视角,深入揭示该笔纳税调整的经济实质及后续涉税影响。
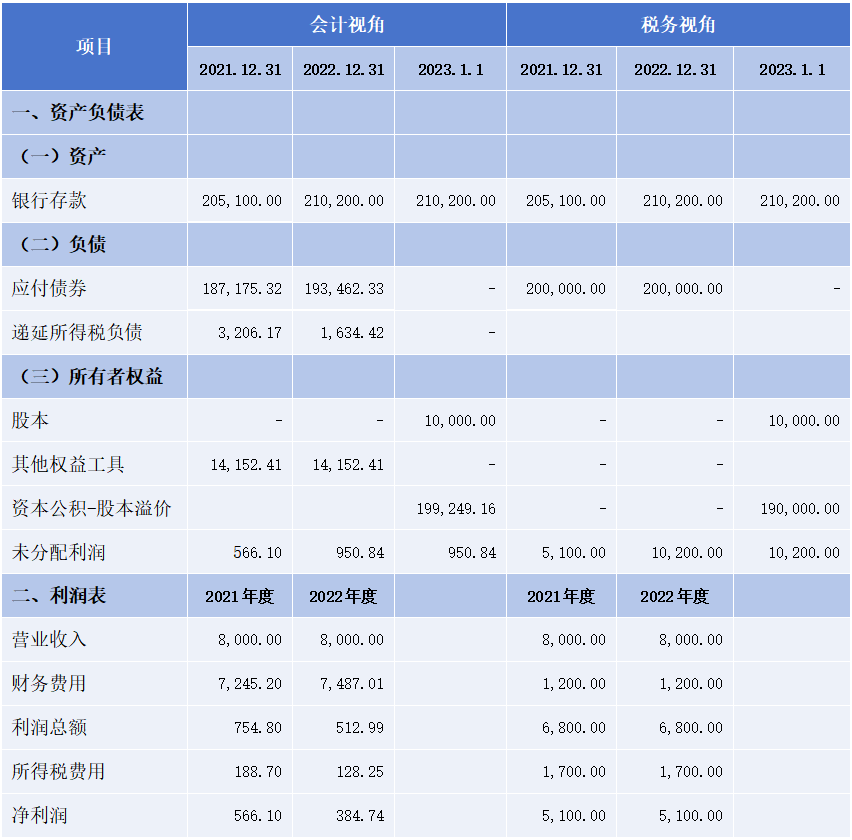
下文中,笔者将上述案例各年度的会计分录合并汇总如下,并基于上述分析,分别编制会计视角和税务视角的财务报表,见表2。
借:银行存款 200,000.00
财务费用 12,332.21
贷:股本 10,000.00
资本公积——股本溢价 199,249.16
所得税费用——递延所得税费用 3,083.05
借:财务费用 2,400.00
贷:银行存款 2,400.00
第一,根据合并后的分录及财务报表可清晰看到,会计上按实际利率法计算的利息调整摊销额最终在转股时体现在资本公积——股本溢价中。甲公司各年在企业所得税上纳税调增的利息调整摊销额为12,332.21万元,未来无法在企业所得税税前扣除。因此,从甲公司的角度,该税会差异属于永久性差异。
第二,会计处理上依据《企业会计准则第18号——所得税》及《监管规则适用指引——会计类第5号》5-8确认递延所得税负债,核心逻辑基于资产负债表观。可转债初始计量时,因拆分金融负债和权益工具成分,导致应付债券账面价值小于计税基础。若持有方将可转债持有至到期,该差异将通过后续各期实际利率法将利息调整的摊销全部转回,最终使应付债券的账面价值与计税基础一致。此过程中,会计确认的财务费用高于税法允许扣除的票面利息,导致未来会计利润小于应纳税所得额,形成应纳税暂时性差异,由此,会计上确认相应的递延所得税负债。该会计处理与税务层面的永久性差异并不矛盾。
第三,《企业会计准则第18号——所得税》第22条规定:“与直接计入所有者权益的交易或者事项相关的当期所得税和递延所得税,应当计入所有者权益。”可转债金融负债成分产生的暂时性差异,本质上源于权益工具成分的拆分,其所得税影响应计入所有者权益,不影响当期损益。从会计处理结果看,因利息费用税会差异纳税调增而增加的所得税费用(当期所得税费用),与递延所得税负债转回形成的所得税费用(递延所得税费用)相互抵销,最终对净利润无影响,该税会差异的影响,最终以扣除企业所得税后的净额体现在资本公积——股本溢价中。
综上所述,本案例中转股确认的资本公积——股本溢价199,249.16万元可拆分为两部分:一是转股时可转债面值与股本的差额190,000.00万元(200,000.00-10,000.00),二是利息调整累计摊销额12,332.21万元扣除企业所得税影响后的净额为9,249.16万元(12,332.21*75%)。
从税务视角报表可见,会计上最终计入资本公积——股本溢价的9,249.16万元,与转股日会计口径未分配利润950.84万元、税务口径未分配利润10,200万元之间的差额完全一致。该部分金额本质上属于甲公司已完税的税后留存收益,并非由股东实际资本投入形成的股本溢价。若将其视为股东投入的股本溢价,将导致可转债持有方的投资计税基础与发行方甲公司确认的股本及资本公积——股本溢价金额出现配比失衡,即持有方购买可转债实际支付200,000.00万元,与甲公司确认的股本及资本公积——股本溢价的金额合计209,249.16万元(10,000.00+199,249.16)存在9,249.16万元差额,而该差额并非由投资方实际增资或资本投入形成。
进一步从清算环节的税务影响来看,假设可转债持有方(均为法人股东)转股后甲公司进入清算程序,法人股东从甲公司分得剩余资产210,200.00万元,即表2中2023年1月1日甲公司净资产。
《财政部 国家税务总局关于企业清算业务企业所得税处理若干问题的通知》(财税〔2009〕60号)第五条规定:“投资方企业从被清算企业分得的剩余资产,其中相当于从被清算企业累计未分配利润和累计盈余公积中应当分得的部分,应确认为股息所得;剩余资产减除上述股息所得后的余额,超过或者低于投资方企业投资成本的部分,应确认为投资资产转让所得或损失。”
从会计视角来看,投资者分得的210,200万元剩余资产中,相当于未分配利润的950.84万元可确认为股息所得,并享受居民企业间股息红利优惠政策,剩余部分超过投资成本200,000万元的9,249.16万元,将被认定为投资资产转让所得,计算缴纳企业所得税。
从税务视角来看,投资者分得的210,200万元剩余资产中,应确认为股息所得的金额为未分配利润10,200.00万元,与会计口径950.84万元形成9,249.16万元差异。该部分差异实质为发行方缴纳企业所得税后的税后收益,理应作为股息红利所得处理,若在清算环节按上述会计视角将其认定为投资转让所得而非股息红利所得,将导致同一笔所得重复纳税。
三、影响与建议
(一)对发行方的影响及建议
对发行方而言,可转债利息调整摊销额产生的税会差异属于永久性差异,须在摊销期作纳税调增处理,且未来无纳税调减可能。该部分纳税调增金额的税后净额,在转股后计入资本公积——股本溢价,其并非由投资方直接投入形成,实质为发行方缴纳企业所得税后的税后收益。该部分金额的税务定性,将直接影响投资方在企业清算环节的所得税处理。
鉴于发行方账面资本公积科目核算内容繁杂、来源复杂,且不同来源形成的资本公积在税务处理上存在显著差异,建议发行方对可转债利息调整摊销形成的资本公积——股本溢价单独设立台账管理,必要时在“资本公积——股本溢价”科目下增设三级明细科目进行单独核算,以便在未来清算分配环节,就该部分所得的税务定性与税务机关沟通时,能够提供清晰、完整的依据支撑。
(二)对投资方的影响及建议
对投资方而言,实务中无法获取发行方内部的会计处理细节、税会差异调整依据等核心税务信息,仅能依托公开披露信息及自身留存资料开展税务处理,由此,将造成清算环节中剩余资产的税务定性不清、进而产生重复纳税的潜在风险。
建议投资方在可转债投资阶段,完整留存投资协议、资金支付单据、转股公告等原始资料;在取得清算所得时,主动获取被投资方的清算审计报告、税务清算报告,梳理分得剩余资产的构成及税务定性,明确其中是否包含发行方已完税的税后收益,据此与税务机关做好沟通,有效防范重复纳税风险。
该篇已发表在《注册税务师》2026年第7期。
作者:中汇(浙江)税务师事务所 高级经理/合伙人:宦黎明/贝苗儿
本文版权属于作者所有,更多与本文有关的信息,请联系我们:
电话:010-57961169
 京公网安备11010502056556号